평범한 직장인의 기록
보험 가입 후회된다면 | 15일 안 청약철회·3개월 품질보증해지, 보험료 전액 돌려받는 법 본문
보험 가입 후회된다면 | 15일 안 청약철회·3개월 품질보증해지, 보험료 전액 돌려받는 법
평범한 직장인의 기록 2026. 10. 7. 17:40저도 몇 년 전에 지인 소개로 보험 상담을 받았다가 그 자리에서 덜컥 사인한 적이 있어요.
집에 와서 증권을 다시 보니 이미 있는 실손보험이랑 겹치는 보장이 한가득이더라고요ㅎㅎ
"이거 벌써 첫 달 보험료 나갔는데 어쩌지" 하고 한참 고민했는데요.
알고 보니 이럴 때 쓰라고 만든 제도가 있었어요.
바로 청약철회, 품질보증해지, 위법계약해지권이에요.
오늘은 이 세 가지가 각각 언제 쓸 수 있는지, 얼마를 돌려받는지 정리해볼게요 :)
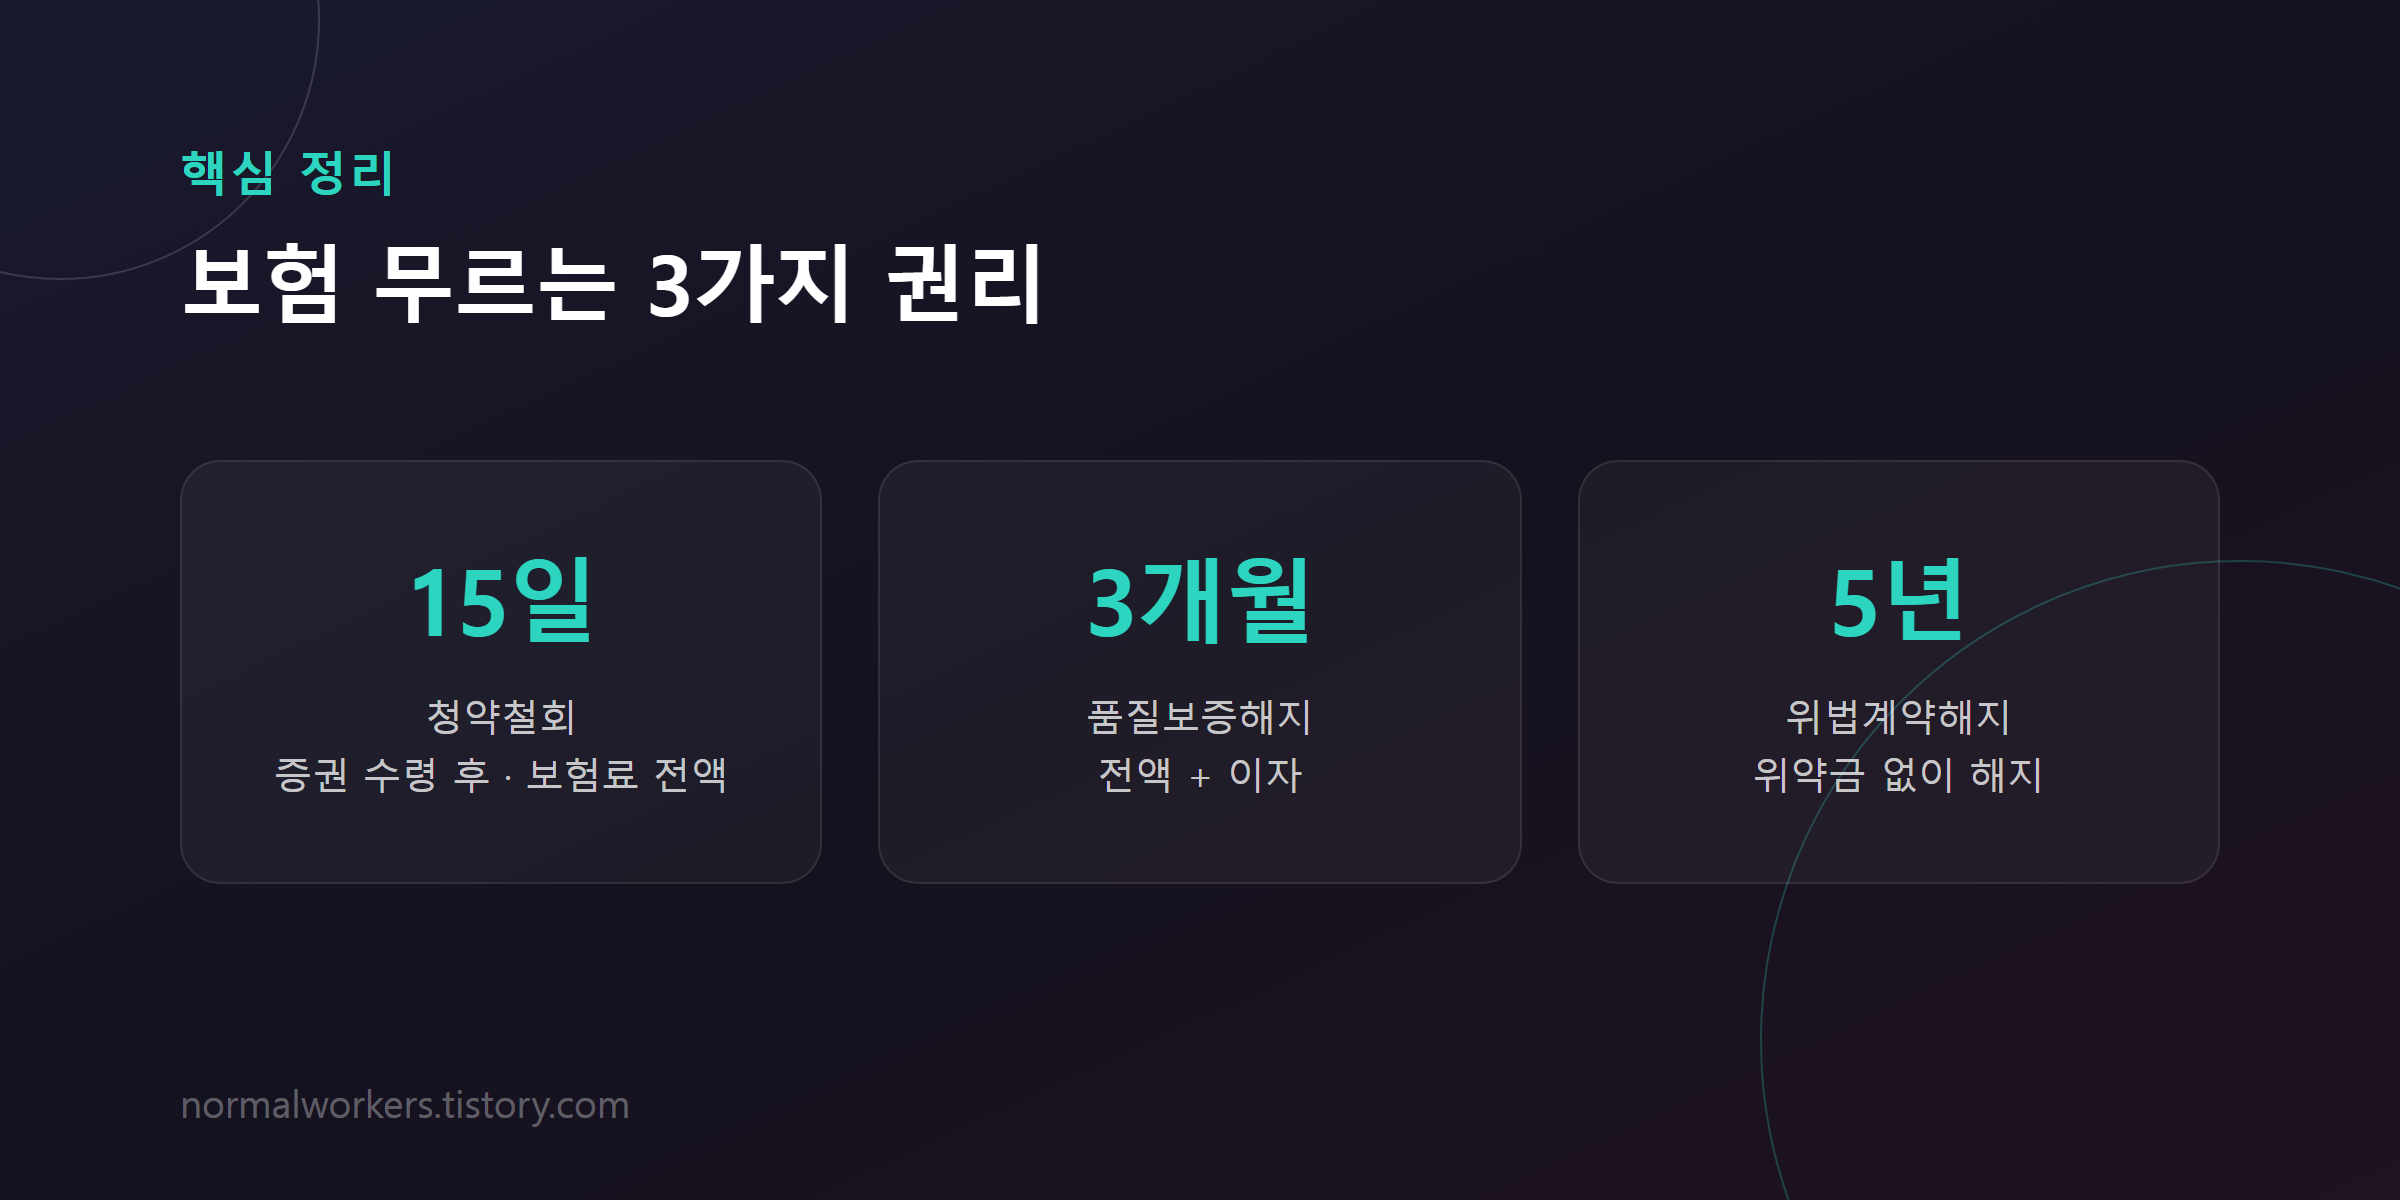
한 줄 요약
증권 받고 15일 안이면 이유 없이 청약철회 → 보험료 전액 환불
약관·설명·자필서명 문제가 있으면 3개월 안에 품질보증해지 → 전액 + 이자
불완전판매는 최대 5년 안에 위법계약해지 → 위약금 없이 해지
📌 청약철회 — 이유 없이 무를 수 있는 15일
청약철회는 말 그대로 "그냥 마음이 바뀌었어요"로도 가능한 권리예요.
사유를 설명할 필요도, 증거를 낼 필요도 없어요.
| 항목 | 내용 |
|---|---|
| 기간 | 보험증권을 받은 날부터 15일 이내 |
| 단, 상한 | 청약한 날부터 30일이 지나면 불가 |
| 65세 이상 전화(TM) 가입 | 청약일부터 45일까지 |
| 돌려받는 돈 | 납입한 보험료 전액 |
| 환급 시점 | 접수 후 3영업일 이내 (늦어지면 지연이자 가산) |
두 날짜를 같이 보셔야 해요.
예를 들어 9월 1일에 청약하고 9월 20일에 증권을 받았다면, 증권 기준으로는 10월 5일까지지만 청약일 기준 30일이 10월 1일이라 10월 1일까지만 가능해요.
청약철회가 안 되는 계약도 있어요.
건강진단을 받고 가입한 진단계약, 회사 단체보험, 보험기간 1년 미만 계약(여행자보험 등)은 제외예요.
🔄 품질보증해지 — 보험사가 기본을 안 지켰다면 3개월
청약철회 기간이 지났다고 포기하긴 일러요.
보험사가 가입 과정에서 기본 3가지를 지키지 않았다면 품질보증해지를 신청할 수 있어요.
- 약관과 청약서 부본을 전달하지 않은 경우
- 약관의 중요한 내용을 설명하지 않은 경우
- 청약서에 계약자 자필서명(전자서명 포함)을 받지 않은 경우
| 항목 | 내용 |
|---|---|
| 기간 | 계약이 성립한 날부터 3개월 이내 |
| 돌려받는 돈 | 납입한 보험료 전액 + 소정의 이자 |
| 필요한 것 | 위 3가지 중 하나라도 해당한다는 사실 |
설계사가 대신 사인해줬거나, 약관을 "나중에 메일로 드릴게요" 하고 끝내 안 보냈다면 여기에 해당할 수 있어요.
품질보증해지는 해지환급금이 아니라 낸 보험료 전액을 돌려받는 제도예요.
3개월 안이라면 청약철회 못지않게 강력해요.
⚖️ 위법계약해지권 — 불완전판매는 최대 5년
2021년 금융소비자보호법 시행으로 생긴 권리예요.
설계사가 내 상황에 맞지 않는 상품을 권했거나(적합성 원칙 위반), 중요한 내용을 잘못 설명했거나, 부당한 권유를 했다면 쓸 수 있어요.
| 항목 | 내용 |
|---|---|
| 기간 | 계약일부터 5년 이내, 그리고 위법 사실을 안 날부터 1년 이내 |
| 보험사 답변 | 요구받은 날부터 10일 안에 수락 여부 통지 (거절 시 사유 안내) |
| 효과 | 해지수수료·위약금 없이 계약 해지 |
| 돌려받는 돈 | 보험은 해지 시점 기준 환급금이 원칙 (전액 환불과는 달라요) |
여기서 많이들 오해하시는데요.
위법계약해지권은 "벌칙 없이 끊을 수 있다"는 권리지, 낸 보험료를 모두 돌려받는 제도는 아니에요.
손해를 본 부분까지 받고 싶다면 금융감독원 분쟁조정이나 손해배상 청구를 따로 진행해야 해요.
📊 세 가지 한눈에 비교
| 구분 | 청약철회 | 품질보증해지 | 위법계약해지 |
|---|---|---|---|
| 기간 | 증권 수령 15일 (청약 30일 한도) | 계약 성립 3개월 | 계약 5년 / 인지 1년 |
| 사유 | 필요 없음 | 3대 기본지키기 위반 | 금소법 위반 |
| 환급 | 보험료 전액 | 보험료 전액 + 이자 | 위약금 없이 해지 |
| 난이도 | 가장 쉬움 | 사실 확인 필요 | 입증 필요 |
순서대로 생각하시면 편해요.
15일 안이면 청약철회, 3개월 안이면 품질보증해지, 그 뒤라면 위법계약해지예요.
📞 신청 방법 — 기록이 남는 방식으로
신청은 생각보다 간단해요.
- 보험사 앱·홈페이지의 청약철회 메뉴
- 보험사 콜센터 전화
- 가까운 고객센터 방문
- 내용증명 우편 (분쟁 가능성이 있을 때)
준비할 건 계약자 본인 확인, 증권번호, 환급받을 계좌 정도예요.
전화로 접수했다면 접수번호와 날짜를 꼭 메모하세요.
기간 마지막 날 접수했는데 "기록이 없다"고 하면 곤란하거든요.
보험사가 거절하거나 처리를 미루면 금융감독원 민원(국번 없이 1332, e-금융민원센터)에 접수할 수 있어요.
🎤 증거는 이렇게 남겨두세요
품질보증해지나 위법계약해지는 "그런 일이 있었다"는 걸 보여줘야 해요.
- 설계사와 주고받은 카톡·문자·이메일
- 상담 당시 통화·대면 녹음 (대화 당사자의 녹음은 통신비밀보호법상 처벌 대상이 아니에요)
- 받은 상품설명서·가입설계서 사본
- 보험사 완전판매 모니터링(해피콜) 녹취 — 보험사에 요청 가능
특히 해피콜에서 "설명 들으셨죠?"에 무심코 "네"라고 답했더라도, 실제로 설명을 못 들었다면 다른 증거로 다툴 수 있어요.
✅ 이런 분들께 추천드려요
- 상담 자리에서 급하게 가입하고 며칠째 찜찜하신 분
- 가입 후 약관이나 청약서 부본을 받은 기억이 없는 분
- 설계사가 청약서에 대신 서명해준 것 같은 분
- 이미 있는 실손·암보험과 중복되는 상품을 권유받아 가입하신 분
- 부모님이 전화로 보험에 가입하셨는데 내용을 잘 모르시는 경우
💡 마무리하며
보험은 한 번 가입하면 10년, 20년 넘게 내는 경우가 많잖아요.
그래서 가입 직후 며칠이 사실 제일 중요한 시간이더라고요.
저는 그때 증권 받은 지 9일 만에 청약철회를 해서 첫 달 보험료를 전부 돌려받았어요 (^^)
지금 가입한 지 얼마 안 된 보험이 있다면, 오늘 증권 받은 날짜부터 한번 확인해보세요.
혹시 청약철회나 품질보증해지로 보험료 돌려받아 보신 경험 있으세요?
댓글로 경험을 나눠주시면 다른 분들께도 큰 도움이 될 거예요 :)
이 글은 2026년 9월 기준 보험 표준약관과 금융소비자보호법 내용을 바탕으로 했어요.
상품별 세부 조건은 가입하신 보험의 약관을 꼭 확인하세요.
'Knowledge & Daily Life' 카테고리의 다른 글
| 2026년 독감보험 가입 가이드 (13) | 2026.10.08 |
|---|---|
| 오피스텔 담보대출 한도·금리·세금 완전정리 (1) | 2026.10.07 |
| 경락잔금대출 | 낙찰가 80% 믿었다간 보증금 날려요, 2026 한도·DSR 직접 계산해봤어요 (6) | 2026.10.06 |
| 보험료 못 내서 실효된 보험 부활하기 (3) | 2026.10.06 |
| 퇴직연금 담보대출 vs 중도인출 선택 가이드 (1) | 2026.10.05 |


