평범한 직장인의 기록
자동차 사고 나면 보험료 얼마나 오를까 | 200만원 이하 사고도 할증, 자비처리가 유리한 경우 본문
자동차 사고 나면 보험료 얼마나 오를까 | 200만원 이하 사고도 할증, 자비처리가 유리한 경우
평범한 직장인의 기록 2026. 10. 2. 18:40한 줄 요약: 보험료 할증은 사고 "내용"(사고점수 → 등급)과 사고 "건수"(직전 3년 사고건수요율) 두 가지가 따로 계산돼요.
그래서 200만원 이하 소액 물적사고도 등급은 안 올라도 건수요율 때문에 보험료가 올라갈 수 있습니다.
대신 갱신 이전에 환입(보험금 반환)으로 사고 처리를 취소할 수 있어요.
주차장에서 다른 차를 살짝 긁었는데, 수리비가 60만원이래요.
보험처리 하면 편한데 갱신 때 보험료가 얼마나 오를까 고민되더라고요ㅎㅎ 10년 무사고로 할인까지 받고 있는데 한 번의 사고로 다 날아갈까봐요.
사실 많은 분들이 같은 고민을 하는 것 같아요.
"기준금액 이하라면 괜찮지 않을까?" 이렇게 생각하고 보험처리를 진행했다가, 갱신 때 보험료가 생각보다 많이 올라서 놀라는 경우가 많거든요.
저도 직장 동료들한테 그런 얘기를 꽤 들었어요.
핵심은 이거예요: 보험료 할증이 두 개의 독립적인 메커니즘으로 움직인다는 걸 아는 것.
같은 사고라도 보험사에 따라, 내가 선택한 기준금액에 따라 결과가 완전히 달라져요.
📌 보험료는 어떻게 계산될까? 기본 구조부터
손해보험협회의 자동차보험 설명서를 보면, 납입보험료는 이렇게 계산돼요:
기본보험료 × 특약요율 × 가입경력요율 × 특별요율 × (우량할인·불량할증요율) × (사고건수별 특성요율)
괄호 친 두 부분이 사고 후 달라지는 부분이에요.
- 우량할인·불량할증요율: 사고의 "내용"(사고점수)에 따라 내 등급이 떨어졌다가 올라와요. 1등급 떨어질 때마다 보험료가 약 7% 할증돼요. (아래 협회 예시는 단순화해서 1등급 5%로 계산했어요.)
- 사고건수별 특성요율: 사고 내용과 상관없이 직전 3년간 사고를 몇 건 냈는가로 따로 할증돼요. 이게 핵심이거든요.
💡 사고 점수와 사고 건수, 왜 따로 움직이나요?
이게 진짜 중요한 부분입니다.
첫 번째: 사고 "점수" → 내 등급 변동
손해보험협회 공식 사고점수표를 보면:
| 구분 | 사고 내용 | 점수 |
|---|---|---|
| 대인사고 | 사망사고 또는 1급 부상 | 건당 4점 |
| 대인사고 | 2~7급 부상 | 건당 3점 |
| 대인사고 | 8~12급 부상 | 건당 2점 |
| 대인사고 | 13~14급 부상 | 건당 1점 |
| 자기신체사고·자동차상해 | 상해급수 무관 | 건당 1점 |
| 물적사고 | 할증기준금액 초과 & 자차손해 1억 초과 | 건당 2점 |
| 물적사고 | 할증기준금액 초과 & 자차손해 1억 이하 | 건당 1점 |
| 물적사고 | 할증기준금액 이하 | 건당 0.5점 |
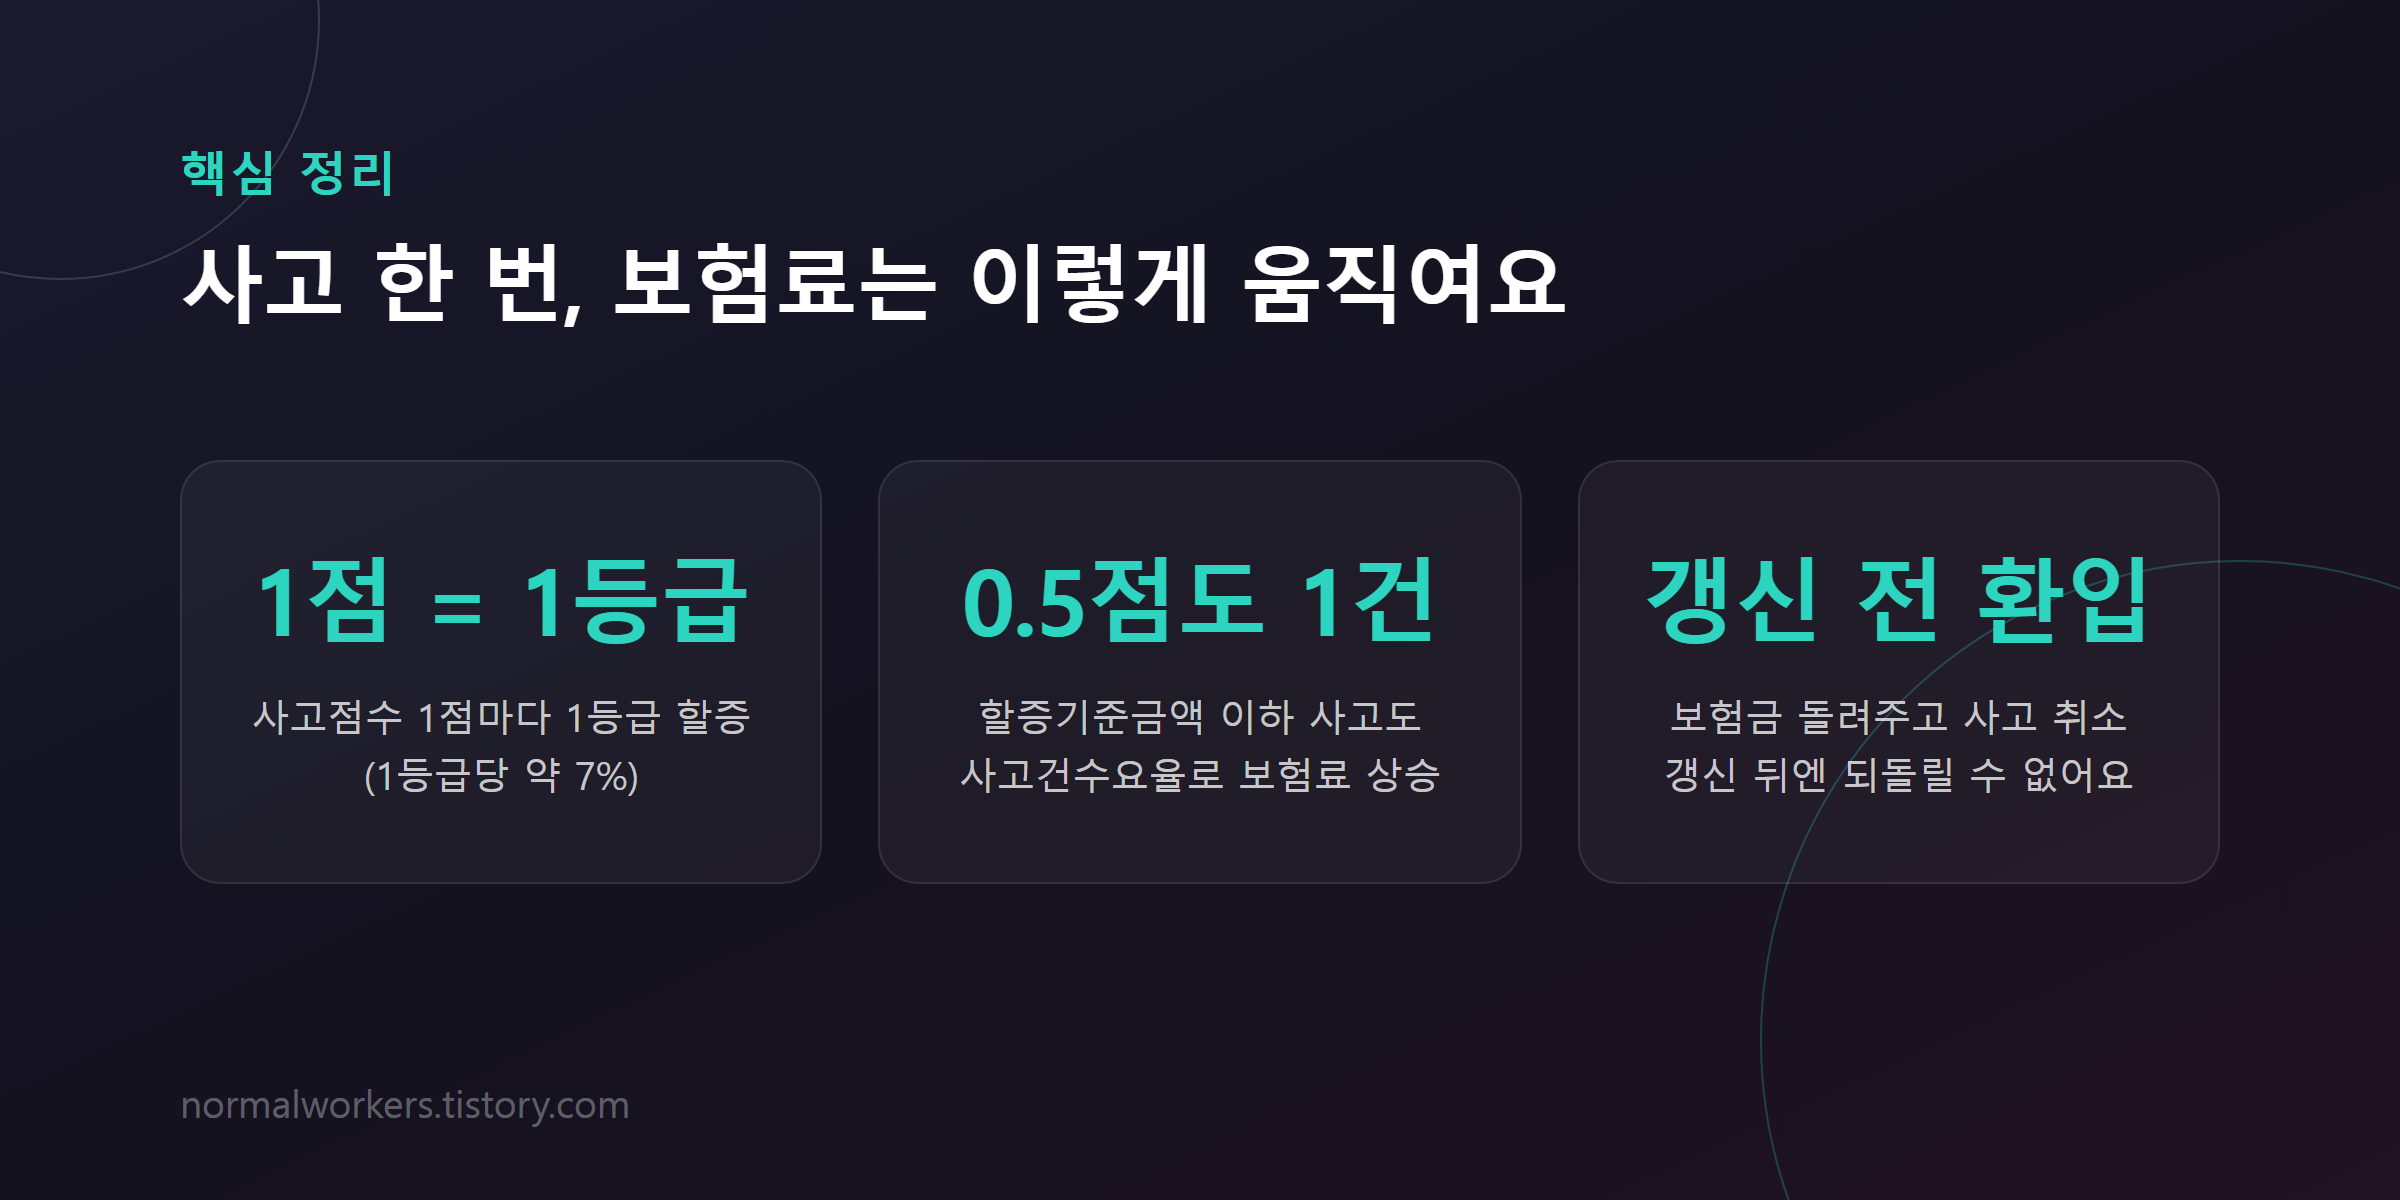
점수 1점마다 보험료 등급이 1등급 올라가요.
예를 들어 0.5점 물적사고라면 등급은 변동 없는 셈이죠.
여기까진 문제가 안 될 것 같아요.
근데 두 번째: 사고 "건수" 의 위력이 대단해요.
💰 "기준금액 이하라면 괜찮을 텐데"라는 착각
자동차보험에 가입할 때 물적사고 할증기준금액을 50만원, 100만원, 150만원, 200만원 중 선택해요.
예를 들어 200만원을 선택했다고 하면:
- 200만원 이하 물적사고 1건 → 0.5점 (등급 변동 없음)
- 200만원 초과 사고 1건 → 1점 이상 (등급 올라감)
"어?
등급 변동이 없으면 보험료가 안 오르는 거 아닌가?" 이렇게 생각할 수 있어요.
그런데 손해보험협회 공식 문구를 보면:
"물적사고의 경우 할인할증 등급의 변동이 없는 경우에도 사고건수별 특성요율의 적용으로 보험료가 할증될 수 있습니다."
정확히 이거예요.
0.5점이어도 "사고 1건"으로 집계되고, 직전 1년·3년 사고건수에 포함돼요.
직전 3년 무사고였으면 약 3~11% 할인을 받고 있었는데, 사고 1건이 생기면 그 할인이 사라져요.
오히려 약 7~60% 할증이 붙을 수 있어요.
(보험협회 통계, 보험사별 편차 있음)
3년 동안 이 부담을 계속 지게 된다는 게 핵심이에요.
🧮 협회 공식 예시로 보면?
손해보험협회 설명서의 예시를 직접 보겠습니다.
가정:
- 연 보험료: 50만원 (납입)
- 현황: 직전 3년 무사고 (할인 약 10% 적용 중)
- 사고: 지급보험금 100만원의 물적사고 발생
| 항목 | 할증기준금액 200만원 | 할증기준금액 50만원 |
|---|---|---|
| 등급 변동 | 없음 (0.5점) | +5% (1점 적용, 협회 예시 기준) |
| 사고건수요율 | 3년 무사고 할인 사라짐 +10%, 사고건수 할증 +6% | 동일 |
| 갱신 보험료 | 58.3만원 (+8.3만원) | 61.2만원 (+11.2만원) |
1년차에만 8~11만원이 올라가요.
그런데 2년차, 3년차는 어떻게 될까요?
사고건수 할증이 계속 적용돼요.
협회 통계로 추정하면 (개인별·보험사별 편차 있음):
- 200만원 기준: 1년차 +8.3만 + 2~3년차 각각 약 +5만 ≈ 약 18만원 내외 (3년 누적 추정)
- 50만원 기준: 등급 할증도 3년 유지 가정 시 ≈ 약 28만원 내외 (3년 누적 추정)
⚠️ 주의: 2~3년차 정확한 인상액은 보험사 요율과 개인 등급에 따라 달라져요.
이건 추정치일 뿐입니다.
정확히 알고 싶으면 보험사에 "환입 전·후로 앞으로 3년간 갱신보험료가 얼마가 될지 계산해주세요"라고 요청하세요.
삼성화재 같은 회사는 사고처리 시 3년 보험료를 미리 계산해 안내해준다고 공지했어요.
✅ 이게 자비처리(환입)가 나올 수밖에 없는 이유
자비처리(환입)는 뭐냐면:
보험사에서 지급받은 보험금을 전액 돌려주고 사고 처리를 취소하는 제도예요.
그러면 그 사고가 마치 없었던 것처럼 돼서, 할증 계산에서 제외돼요.
판단 기준:
- 수리비(받을 보험금) < 향후 3년간 누적될 할증 보험료 → 자비처리가 유리
- 수리비(받을 보험금) > 향후 3년간 누적될 할증 보험료 → 보험처리 유지가 유리
위 협회 예시에 따르면:
- 수리비 15만원: 3년 할증 약 18만원 > 수리비 → 자비처리 하는 게 낫습니다
- 수리비 30만원: 3년 할증 약 18만원 < 수리비 → 보험처리 유지하는 게 낫습니다
근데 환입이 가능한 시점이 있어요:
계약 갱신 이전에 환입 절차가 모두 마무리돼야 합니다.
갱신 이후면 이미 할증이 반영된 등급이 정정되지 않아요.
절차는 간단해요:
- 보험사 콜센터에 "환입하고 싶습니다"라고 말씀
- 반드시 비교해보기: "환입 전·후로 앞으로 3년간 갱신보험료가 얼마가 될지 계산해 주세요" 요청
- 지급받은 보험금을 보험사 공식 계좌로 입금
- 사고 처리 취소 확인 후 갱신
👤 가해자 vs 피해자 vs 쌍방과실, 할증이 다르다?
사고의 책임 비율에 따라 할증 규칙이 달라요.
| 상황 | 할증 적용 |
|---|---|
| 100% 피해자(무과실) | 일반적으로 내 보험 사고로 잡히지 않음 → 할증 없음 (단, 자차로 먼저 처리한 후 구상하는 특수 경우는 보험사 확인 필요) |
| 과실 50% 미만(쌍방과실) | 최근 1년간 발생한 사고 1건을 제외 처리 (여러 건이면 가장 높은 점수 사고 제외), 단 3년 무사고 할인은 적용 안 됨 |
| 과실 50% 이상(가해자) | 사고 점수 + 사고건수요율 모두 정상 적용 |
| 과실 50:50 | "50% 미만"이 아니므로 → 완화 혜택 없음 (애매하면 보험사에 확인) |
특히 쌍방과실이면 1년간 1건을 제외해 주는 혜택이 있는데, 3년 무사고 할인은 못 받아요.
그 대신 일반 무사고보다는 나으니까 생각이 필요해요.
💡 팁: 대인사고나 고액 수리비 사고라면 보험처리 유지가 유리한 경우가 많아요.
특히 피해자라면 내 보험이 아닌 상대 보험으로 받으면 될 텐데, 시간이 지나면서 자차로 먼저 처리한 후 구상하는 상황이 생길 수 있으니 처음부터 보험사와 정확히 상의하세요.
🙋 이런 분들께 추천드립니다
자비처리(환입) 추천:
- 수리비가 연 보험료의 20~30% 이하 소액인 분
- 직전 3년 무사고 할인을 받고 있던 분 (할인 상실 폭이 크거든요)
- 올해 이미 0.5점 물적사고가 1건 있는데, 2번째 사고가 난 분 (2건 = 1점 → 등급 올라감)
- 갱신일이 아직 충분히 남아 있어서 환입을 마칠 시간이 있는 분
보험처리 유지 추천:
- 대인사고 (특히 부상 있는)나 고액 수리비 사고
- 과실 50% 미만 피해자 (1건 제외 혜택)
- 수리비가 높아서 3년 누적 할증액보다 많은 경우
마무리하며:
자동차 사고는 예기치 않게 일어나지만, 갱신 전이면 여전히 선택의 여지가 있어요. 우리가 흔히 놓치는 게 사고점수와 사고건수요율이 따로 움직인다는 거였어요.
"기준금액 이하면 괜찮을 거야"라고 생각했다가 보험료 고지서를 보면 깜짝 놀라는 분들 정말 많습니다.
그래서 반드시 보험사에 환입 전·후 3년 갱신보험료를 비교해달라고 요청하세요.
우리가 깔끔하게 판단할 수 있는 숫자가 바로 그거거든요.
혹시 지금 사고 처리를 앞두고 고민 중이신가요?
아니면 이미 처리했는데 환입을 고민 중이신가요?
여러분의 경험과 팁이 있으시면 댓글로 나눠주세요^^
'Knowledge & Daily Life' 카테고리의 다른 글
| 개인사업자 차량 비용처리 1500만원 2026년 보험 규정 (5) | 2026.10.03 |
|---|---|
| 전세대출 갚고 있다면 최대 400만원 소득공제 | 나도 자격 되나, 연말정산 전에 따져봤어요 (2) | 2026.10.03 |
| 실손보험 본인부담상한제 (5) | 2026.10.02 |
| 수술비 보험 1~5종 vs N대 수술비 | 뭐가 다르고, 실손 있으면 둘 다 필요할까 (8) | 2026.10.01 |
| 주담대 방공제 | 서울은 5,500만원 깎이는데, MCI·MCG로 대출 한도 되살릴 수 있을까 (4) | 2026.10.01 |


