평범한 직장인의 기록
변액보험 10년 넣었는데 원금 | 사업비 얼마나 떼가고 해지가 나을까 본문
저도 예전에 변액보험을 하나 들었어요.
"펀드에 투자하는 보험이라 물가 상승도 방어되고 10년 지나면 비과세"라는 말에 혹했거든요ㅎㅎ
그런데 몇 년 뒤에 해지환급금을 조회해보고 좀 당황했어요.
펀드 수익률은 플러스라고 나오는데 정작 돌려받을 돈은 낸 돈보다 적더라고요.
"내가 뭘 잘못 넣었나" 싶었는데, 알고 보니 상품 구조 자체가 원래 그렇게 생겼던 거였어요.
오늘은 이게 왜 이런지, 그리고 지금이라도 뭘 할 수 있는지 정리해볼게요.
📌 변액보험은 '보험 + 펀드'가 한 몸이에요
변액보험은 순수한 보장성 보험도 아니고 순수한 펀드도 아니에요.
둘이 섞여 있어요.
매달 내는 보험료에서 이렇게 세 갈래로 나뉘어요.
- 위험보험료: 사망·질병 같은 보장에 쓰이는 돈
- 사업비(계약체결·유지관리비용): 설계사 수수료, 보험사 운영비
- 특별계정 투입액: 남은 돈이 펀드로 들어가서 굴러가요
그러니까 내가 낸 돈이 100% 펀드로 가는 게 아니라, 위 두 개를 뗀 나머지만 투자되는 구조예요.
그리고 이 "떼는 비율"이 상품 종류에 따라 꽤 차이가 나요.
💡 사업비, 실제로 얼마나 떼갈까요?
인터넷에 보면 "사업비 30~40%씩 떼간다"는 얘기가 돌아다니는데, 상품별로 나눠서 봐야 정확해요.
금융감독원·보험연구원 자료 기준으로 정리하면 이래요.
| 상품 유형 | 평균 사업비 수준 | 펀드에 실제 투입되는 비율 |
|---|---|---|
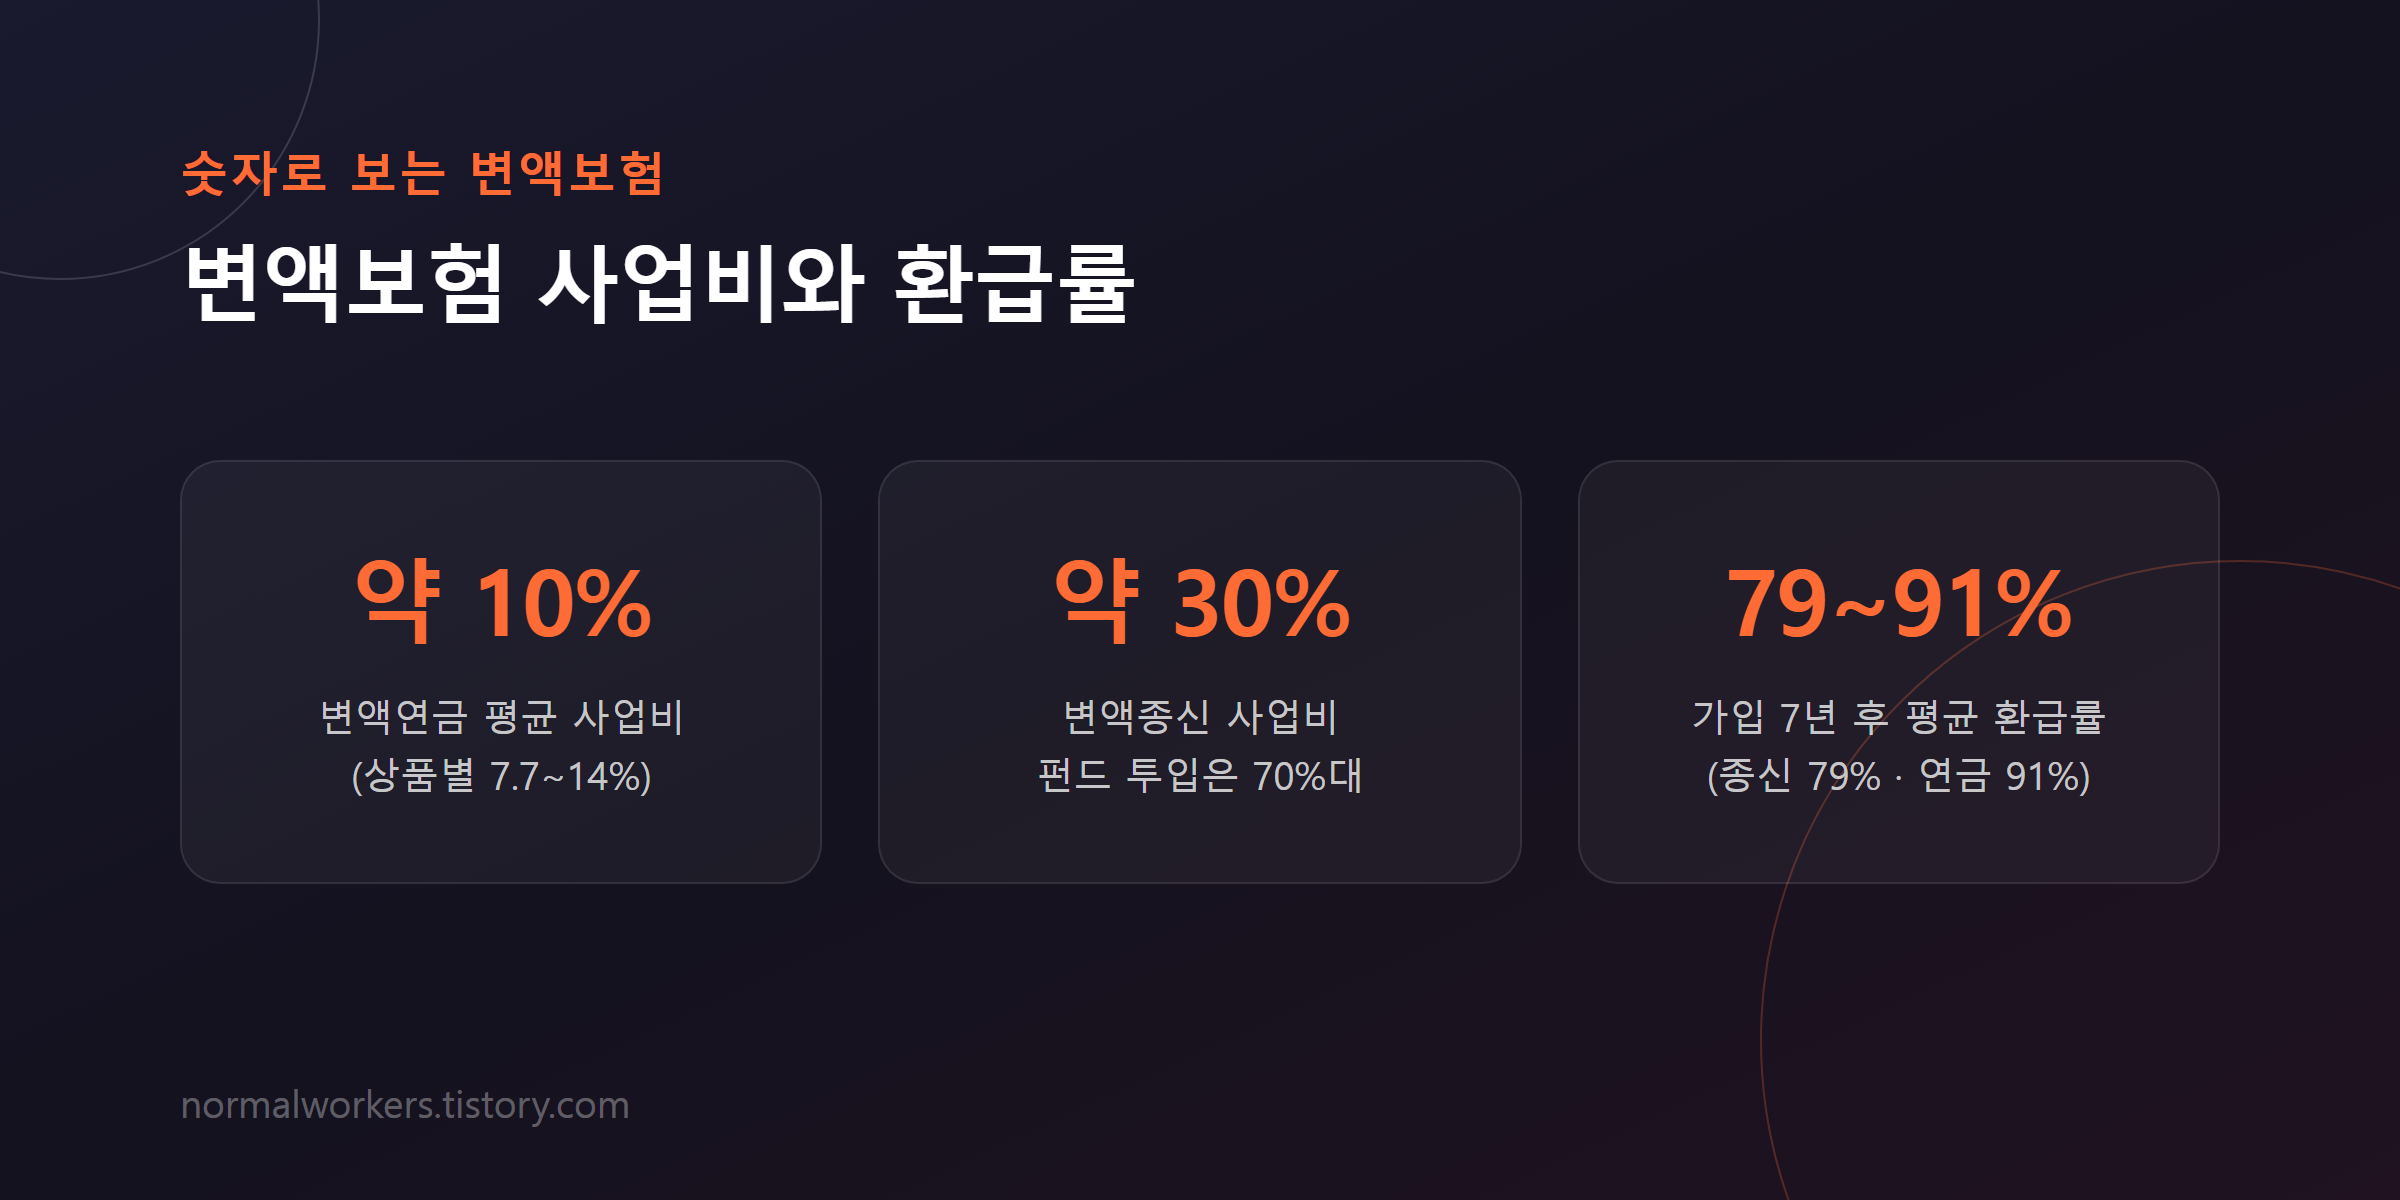
| 변액연금 | 납입보험료의 약 10% (상품별 7.7~14%) | 약 86~92% |
| 변액유니버셜(저축형) | 약 10~15% | 약 85~90% |
| 변액종신 | 약 30% 안팎 | 약 70% |
변액종신이 유독 높은 이유는 사망보장이 평생 따라붙어서 위험보험료·관리비용이 계속 크게 잡히기 때문이에요.
"변액보험 손해봤다"는 얘기의 상당수가 사실 변액종신을 저축 목적으로 든 경우예요.
📌 짚고 갈 점
"월 100만원 내면 30만원만 펀드로 간다" 같은 얘기는 변액종신 초기에나 근접하는 극단값이에요.
변액연금·유니버셜은 보통 85% 이상이 펀드로 들어갑니다.
💡 펀드는 플러스인데 왜 원금이 안 돌아올까요?
핵심은 사업비를 초기에 몰아서 떼는 것(선지급)이에요.
계약체결비용(설계사 수수료 등)을 가입 초반 7년, 길게는 10년에 걸쳐 집중적으로 떼요.
그래서 가입 1~2년 차엔 낸 돈의 절반 가까이가 사업비로 빠지는 달도 있어요.
이 시기엔 펀드가 아무리 잘 굴러도 원금 회복이 어려운 구조예요.
금융감독원 자료를 보면 감이 와요.
- 가입 7년 후 평균 해지환급률: 변액종신 약 79%, 변액연금 약 91% (특정 시점 조사 기준)
- 펀드 수익률을 연 3%로 가정하면 원금 회복까지 대략 10년이 필요
- 실제로 5년 만에 해지했더니 펀드 성과는 나쁘지 않았는데도 낸 돈의 88%만 돌아온 사례도 있어요
즉 "펀드 수익률 = 내 수익률"이 아니에요.
펀드 수익률에서 사업비를 빼야 내 실질 수익률이고, 초반엔 그 사업비 부담이 수익을 다 잡아먹어요.
✅ 지금 해지환급률부터 확인하세요
보험사 앱이나 콜센터에서 "현재 해지환급금"과 "납입보험료 누계" 두 숫자를 뽑으세요.
나눠보면 내 상황이 나와요.
| 해지환급률 | 대략의 상황 | 우선 검토할 방향 |
|---|---|---|
| 100% 이상 | 사업비 선지급분을 대부분 넘긴 상태 | 유지 + 추가납입 활용 |
| 90~100% | 원금 근처, 회복 구간 진입 | 유지하되 기본보험료 감액 검토 |
| 80~90% | 아직 초기 비용 회수 중 | 가입 연차·목적 따져 판단 |
| 80% 미만 | 초기거나 변액종신을 저축용으로 든 경우 | 목적이 순수 투자였다면 손절도 고려 |
여기서 제일 중요한 판단 기준은 "가입한 지 몇 년 됐나"예요.
7~10년을 이미 넘겼다면, 비싼 초기 사업비는 이미 다 냈어요.
지금 해지하면 그 매몰비용만 확정 손실로 굳혀버리는 셈이에요.
유지하는 쪽이 대체로 나아요.
가입 1~3년 차인데 목적이 그냥 투자였다면, 앞으로 5~7년 더 비싼 사업비를 부담해야 해요.
이럴 땐 손실을 인정하고 정리한 뒤 저비용 ETF·펀드로 옮기는 게 나을 수 있어요.
🎁 실전 팁 — '기본보험료 줄이고 추가납입'
이미 가입했고 계속 굴리기로 했다면, 이 방법을 꼭 알아두세요.
변액보험은 두 종류의 돈을 받아요.
- 기본보험료: 사업비를 많이 떼요 (앞에서 본 10~30%)
- 추가납입보험료: 사업비가 훨씬 저렴해요 (보통 1.5~2%대)
그래서 실전에서는 기본보험료를 최소한으로 감액하고, 대신 추가납입 한도(보통 기본보험료의 2배)를 꽉 채워서 넣는 방식을 써요.
같은 돈을 넣어도 펀드로 들어가는 비율이 확 올라가요.
💡 예시
기본보험료 월 30만원 + 추가납입 월 60만원 (합 90만원)
→ 30만원은 사업비 10~15% 부담, 60만원은 2% 부담
→ 전체로 보면 사업비 부담이 절반 이하로 낮아져요
⚠️ 해지·변경 전에 확인할 것들
1. 7년(또는 10년) 이내 해지엔 해지공제가 붙어요.
미상각 신계약비를 떼는 건데, 적립금에서 추가로 2% 안팎이 빠질 수 있어요.
유지 기간이 길수록 이 공제는 줄어듭니다.
2. 10년을 못 채우면 저축성 보험차익 비과세가 날아가요.
저축 목적으로 8~9년 유지한 상태라면, 1~2년만 더 버티면 비과세 요건을 채우는 경우가 많아요.
해지 전에 남은 기간부터 확인하세요.
3. 펀드변경은 수수료 없이 연 12회 정도 가능해요.
시장이 불안하다고 채권형으로 바꿨다가 그대로 방치하면 장기 수익률이 떨어져요.
장기 상품이라는 점을 감안해서 주식 비중을 너무 낮추지 마세요.
4. 감액완납·납입중지는 보장이 줄거나 사라져요.
사망보장이 실제로 필요한 상황이라면, 그 보장을 대체할 정기보험을 먼저 알아본 뒤에 손대세요.
🙋 이런 분들은 특히 점검이 필요해요
- 변액종신을 "저축·투자"라고 듣고 가입한 분: 구조상 사업비가 가장 무거워요. 목적이 저축이었다면 재설계가 필요해요.
- 가입 2~3년 차이고 펀드를 방치 중인 분: 초기 비용 구간이라 손실이 크게 느껴질 때예요.
- 7년 넘겨서 원금 근처까지 온 분: 여기서 해지하면 제일 아까워요. 추가납입 활용법부터 알아보세요.
- 10년 비과세를 눈앞에 둔 분: 남은 기간부터 계산하고 결정하세요.
- 사망보장이 실제로 필요 없는 분: 위험보험료가 계속 새는 구조라, 저비용 투자상품으로 옮기는 게 나을 수 있어요.
변액보험이 무조건 나쁜 상품은 아니에요.
사망보장을 평생 유지하면서 물가만큼은 방어하고 싶은 분에겐 맞을 수 있어요.
다만 "펀드보다 유리한 저축"이라고 생각하고 들었다면, 사업비 구조를 알고 나서 다시 판단해봐야 해요.
이미 낸 돈은 되돌릴 수 없지만, 앞으로 넣을 돈은 더 똑똑하게 넣을 수 있으니까요.
혹시 변액보험 유지·해지로 고민 중이신 분 있으세요?
가입 몇 년 차에 환급률이 얼마인지, 어떤 선택을 하셨는지 댓글로 나눠주시면 다른 분들께도 큰 도움이 될 거예요^^
'Knowledge & Daily Life' 카테고리의 다른 글
| 보험료 카드납부 | 몇 % 절감 가능한가, 되는 보험사·안 되는 보험사 완전 비교 (5) | 2026.09.25 |
|---|---|
| 추석 인사말 | 관계별로 다르게 보내는 법 2026 (5) | 2026.09.25 |
| 숨은 보험금 찾기 | 내보험찾아줌·파인으로 미수령 보험금 조회하고 청구하는 법 (5) | 2026.09.24 |
| 노란우산공제 가입 완벽가이드 (0) | 2026.09.24 |
| 착오송금 반환지원제도 (5) | 2026.09.23 |


