평범한 직장인의 기록
중소기업 청년 전세대출 2026년 정확한 조건과 신청 방법 본문
저도 지난주에 전세를 알아보다가 검색을 해봤는데, 블로그마다 "중기청 전세대출 연 1.2%"라는 글이 자꾸 눈에 띄더라고요ㅎㅎ
그래서 "어? 지금도 1.2%로 되나?" 하고 은행에 문의했는데, 알고 보니 그 상품은 벌써 없어진 지가 2년이었어요.
근데 대신 지금도 청년이고 중소기업에 다니면 정말 좋은 조건으로 대출받을 수 있다는 거예요.
진짜 기존 정보만 보고는 헷갈릴 수밖에 없더라고요.
그래서 이번에 2026년 기준으로 정확하게 정리해봤습니다.
📌 "중기청 전세대출 1.2%"는 이미 옛날 이야기예요
사실 이 부분이 제일 헷갈리는 부분이에요.
많은 블로그나 게시글에서 "연 1.2% 고정금리"를 언급하는데, 그건 2024년 4월 26일을 기준으로 신규 신청이 완전히 종료된 상품이거든요.
당시엔 정말 좋은 조건이었어요.
독립 상품으로 "중소기업취업청년 전월세보증금대출"이라는 이름으로 존재했고, 한도는 최대 1억원, 금리는 연 1.2% 고정이었거든요.
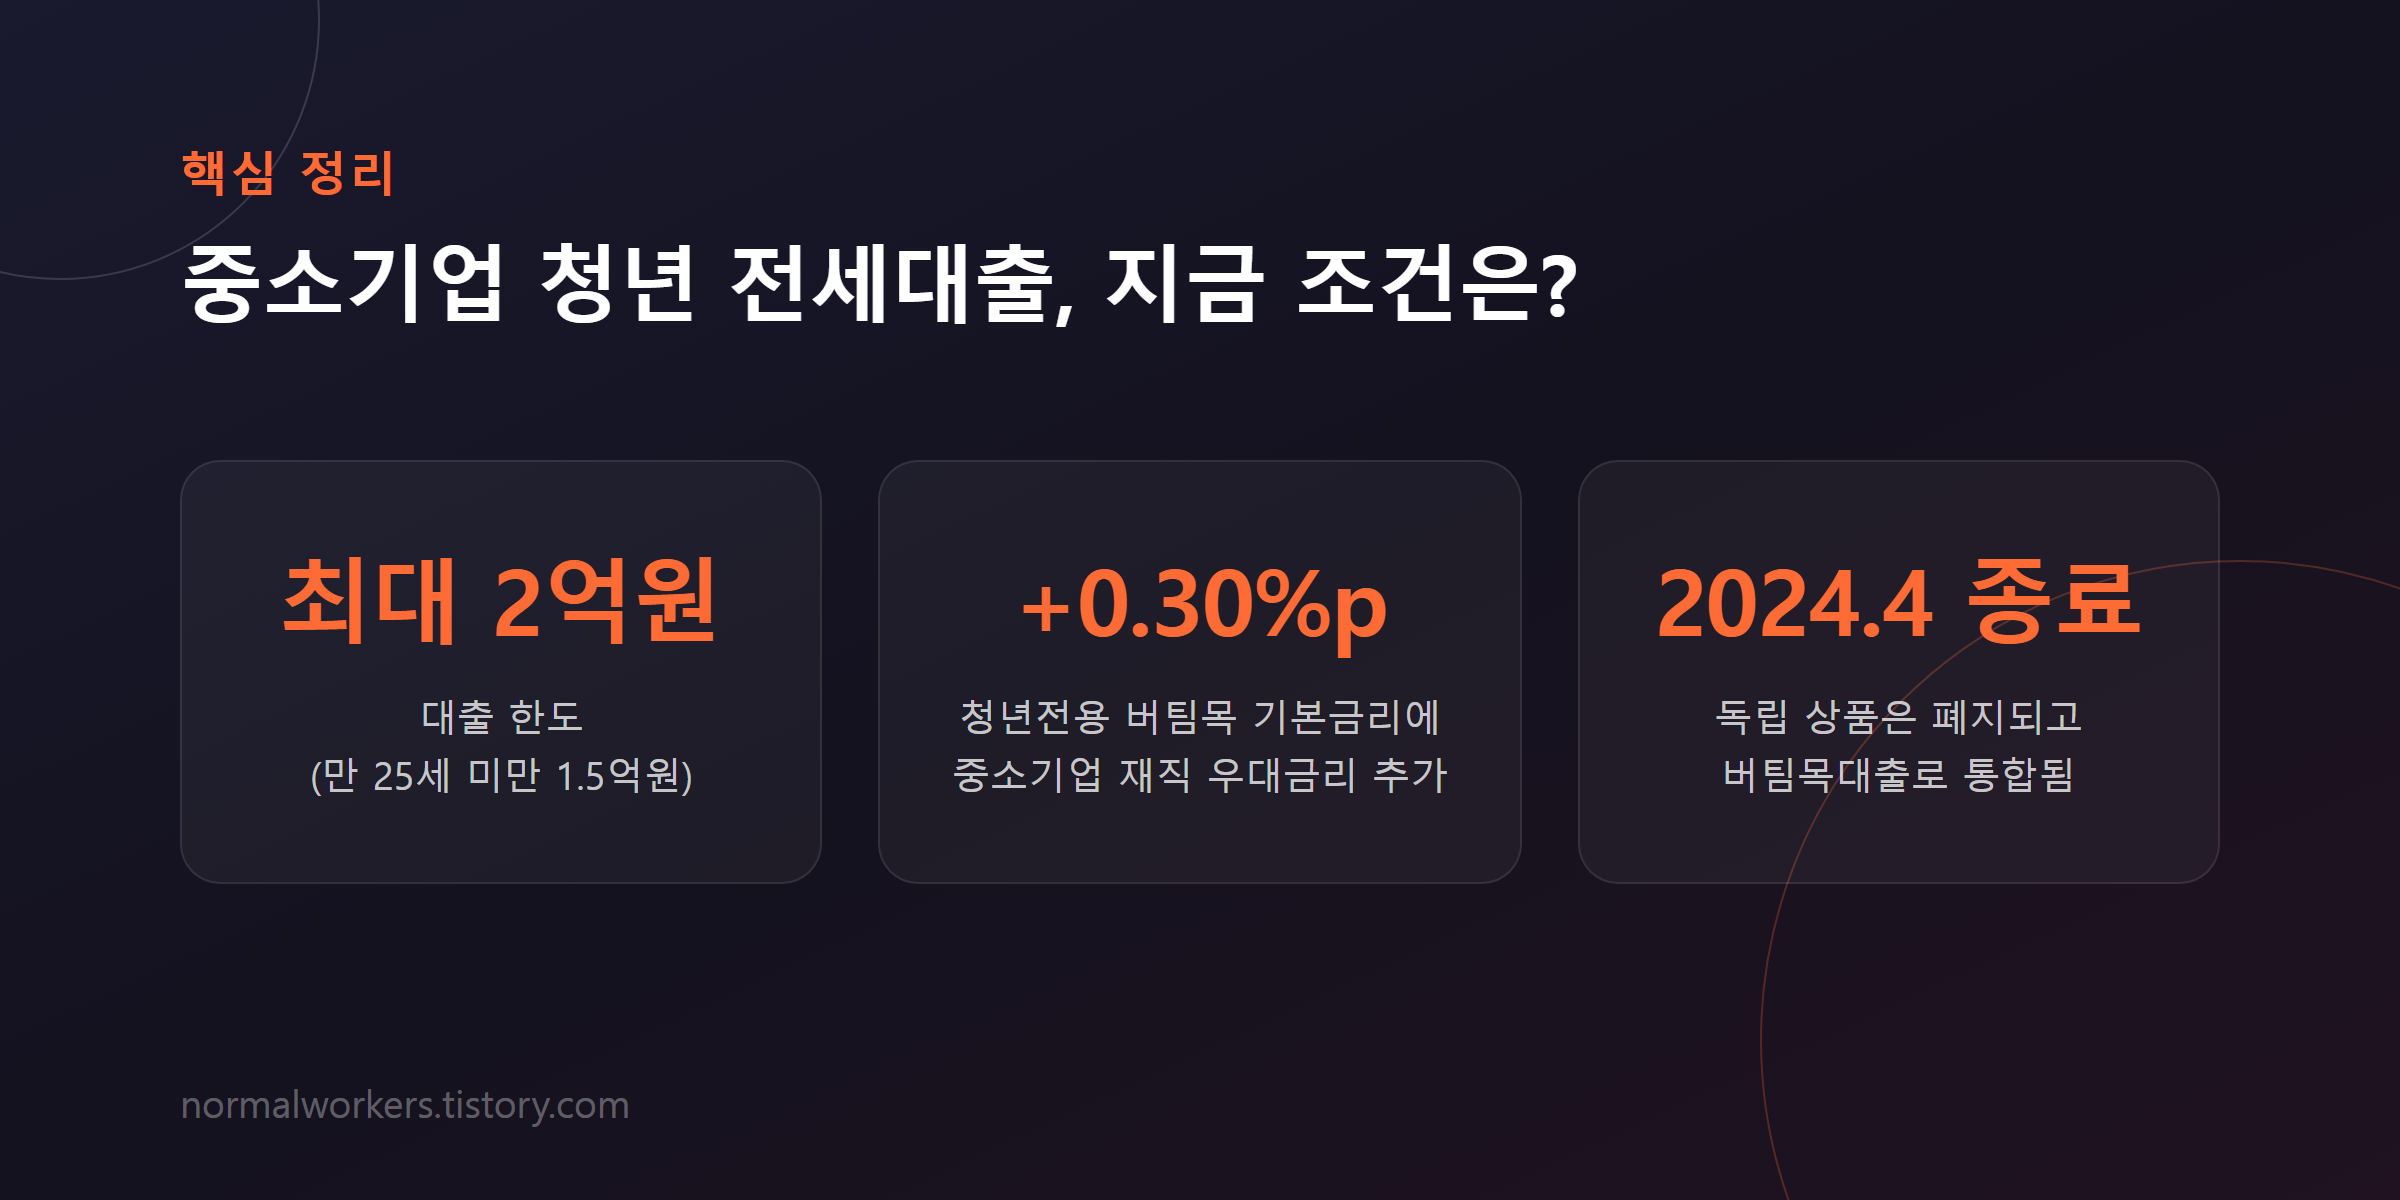
그런데 2024년 4월 26일부로 이 상품이 독립 상품으로서의 생명을 마감하고, "청년전용 버팀목전세자금대출"로 통합되었어요.
좋은 소식은 뭔가 하면, 상품 자체는 사라졌지만 중소기업에 재직 중인 청년이라면 여전히 특별한 우대를 받을 수 있다는 거예요.
그리고 의외로 한도가 더 커졌어요.
📌 지금의 정확한 상품명과 구조
- 청년전용 버팀목전세자금대출 (기본 상품)
- + 중소기업 취업(창업)청년 우대금리 0.30%p (추가 혜택)
- = 중소기업 청년이 받을 수 있는 최종 조건
💡 2026년 자격 조건 — 당신이 신청할 수 있을까요?
혹시 자신이 이 대출 대상인지 먼저 체크하고 싶으신가요?
기본 조건부터 확인해보세요.
나이:
만 19세 이상 34세 이하면 됩니다.
병역을 이행했다면 최대 만 39세까지 인정받아요.
무주택 상태:
본인과 배우자 모두 무주택이어야 합니다.
세대주이거나 예비 세대주 자격이 필요해요.
소득:
이 부분은 가족 상황에 따라 달라요.
- 일반 청년: 부부합산 연소득 5,000만원 이하
- 신혼가구: 부부합산 연소득 7,500만원 이하
- 2자녀 이상 가구: 부부합산 연소득 6,000만원 이하
자산:
순자산가액이 3.45억원 이하여야 해요.
가장 중요한 조건 — 중소기업 재직:
여기가 핵심인데, 중소·중견기업에 재직 중이어야 우대금리를 받아요.
대기업, 공무원, 공공기관에 다니면 이 우대는 받을 수 없어요.
또는 청년창업기업우대 프로그램을 통해 창업한 청년도 대상입니다.
집 조건:
전용면적 85㎡ 이하여야 해요(만 25세 미만 단독세대주는 60㎡ 이하).
임차보증금의 5% 이상을 미리 계약금으로 지불해야 신청할 수 있어요.
📌 자격 체크리스트
- ☐ 만 19~34세 (병역 시 39세까지)
- ☐ 본인과 배우자 무주택
- ☐ 부부합산 소득 5,000만원 이하 (가구 유형별 예외)
- ☐ 중소·중견기업 재직 중
- ☐ 전용면적 85㎡ 이하 주택
- ☐ 계약금 선납 가능
✅ 금리와 한도 — 지금 얼마나 유리한가요?
과거 vs 현재 비교:
| 항목 | 과거 (2023년까지) | 현재 (2026년) |
|---|---|---|
| 상품 | 중기청 전세대출(독립) | 청년버팀목 + 중기청 우대 |
| 금리 | 연 1.2% (고정) | 연 1.0~4.3% (차등) + 우대 0.3%p |
| 한도 | 최대 1억원 | 최대 2억원 (만 25세 미만 1.5억원) |
| 신청 | 직접 신청 | 청년버팀목 신청 후 우대 자동 적용 |
음.. 금리가 올랐네요?
그렇게 느껴지실까봐 설명해드릴게요.
과거 1.2% 금리는 고정금리였어요.
지금은 기본금리가 1.0~4.3% 사이인데, 이건 소득 구간과 보증금 규모에 따라 다르다는 뜻이에요.
조건이 잘 맞으면 1%대 후반에서 2%대 초반 대에 진입할 수 있어요.
거기에 중소기업 우대금리 0.30%p를 받는 거죠.
현재 시중은행의 전세자금대출은 연 4.0~4.5% 수준이라는 걸 생각하면, 정책대출로서 여전히 압도적으로 저렴해요.
그리고 한도가 1억원에서 2억원으로 2배 늘었다는 게 정말 중요한 포인트예요.
예전엔 보증금이 1억 2천만원이면 대출 한도가 1억원이라 부족했는데, 지금은 최대 2억원까지 가능하니까요.
중소기업 우대금리 0.30%p는 최대 4년간만 유지된다는 것도 알아두세요.
그 이후 연장 시엔 일반 버팀목 기본금리로 전환됩니다.
💰 실제 금리 예상
소득 구간이 좋고 보증금이 작으면: 연 1.5~2.0%대
소득과 보증금이 중간 정도면: 연 2.5~3.0%대
(+ 여러 우대금리가 추가되면 더 내려갈 수 있음)
🎁 신청은 어떻게 하나요? 필요한 서류들
신청 경로는 두 가지예요:
온라인: 기금e든든(nhuf.molit.go.kr) 홈페이지나 스마트폰 앱에서 비대면으로 신청 가능합니다.
요즘 대부분 이 방법을 써요.
오프라인: 우리은행, 국민은행, 기업은행, 농협, 신한은행, 하나은행 같은 주택도시기금 취급은행에서 직접 상담받고 신청할 수도 있어요.
신청 전에 꼭 확인하세요:
- 당신의 회사가 정말 중소·중견기업인지 주택도시기금 홈페이지에서 먼저 확인
- 임대차 계약서에 "대출 미승인 시 계약금 반환" 특약을 반드시 넣기 (이거 중요해요!)
- 계약금 영수증으로 주민센터에서 확정일자 취득
필요한 서류들 (체크리스트):
- 신분증, 주민등록등본
- 확정일자 있는 임대차계약서
- 임차보증금 5% 이상 납입 영수증
- 임대인 통장사본
- 임차주택 등기부등본
- 재직증명서
- 고용보험 피보험자격 이력내역서
- 근로소득원천징수영수증 (최근 2년)
- 소득금액증명원
- 4대보험 가입확인서
서류가 많긴 하지만, 신청하는 은행이나 기금e든든에서 대부분 체크리스트를 제공해요.
그걸 따라 하면 빠뜨리지 않을 수 있어요.
🔄 중도에 이직하거나 퇴사하면 어떻게 되나요?
이 질문을 정말 많이 받더라고요.
특히 대기업으로 옮기고 싶거나, 창업을 생각 중인 분들이 가장 궁금해하는 부분이에요.
좋은 소식이 있어요:
대출을 받은 후 만기가 올 때까지는 중간에 이직하거나 퇴사해도 기존 금리와 조건이 그대로 유지됩니다.
대기업으로 옮겨도 금리가 올라가지 않아요.
퇴사 상태가 돼도 마찬가지예요.
이게 정말 좋은 조건이거든요.
하지만 만기가 되면 다시 심사가 이루어져요.
- 만기 시점에 여전히 중소기업에 재직하고 있으면 같은 조건으로 연장 가능
- 대기업으로 이직했거나 공무원·공공기관으로 옮겼으면 중소기업 우대금리를 받을 수 없게 되어요. 일반 버팀목으로 대환(갈아타기)해야 할 수도 있어요
- 소득과 자산 조건을 다시 심사받아야 해요
실전 팁: 만기가 2~3개월 남았으면 미리 은행에 상담받으세요.
대환이 필요하면 시간이 걸리거든요.
대출기간은 기본 2년인데, 최대 4회까지 연장해서 합산 10년까지 쓸 수 있어요.
📊 다른 대출들과 비교하면?
"디딤돌"이나 "일반 버팀목"과 뭐가 다른가 싶으실 거예요.
| 구분 | 청년버팀목 (중기청 우대) | 일반 버팀목 | 디딤돌 |
|---|---|---|---|
| 용도 | 전세보증금 | 전세보증금 | 주택 구입 |
| 대상 | 만 19~34세 중소기업 청년 | 소득 5,000만원 이하 세대주 (연령 무관) | 무주택 세대주 |
| 한도 | 최대 2억원 | 최대 1.2억원 (수도권 기준) | 최대 2억원 |
| 금리 | 연 1.0~4.3% (우대 −0.3%p) | 연 2.5~3.5% | 연 2.85~4.15% |
| 중소기업 우대 | O (4년 유지) | 없음 | 없음 |
결론: 만 34세 이하이고 중소기업에 다니면?
청년버팀목 + 우대금리가 단연 최고의 선택지입니다.
✨ 이런 분들께 강력 추천드립니다
중소기업 재직 청년이라면: 추천 * 1000000 !!
정말 좋은 조건이에요.
시중은행 전세대출이 너무 비싸다고 생각하는 분: 기본 금리가 연 4% 이상인데, 정책대출은 2%대로 충분히 가능해요.
지금 전세를 알아보고 있는데 돈이 부족한 분: 한도가 최대 2억원이라 도움이 많이 될 거예요.
회사가 안정적이고 앞으로 계속 다닐 생각인 분: 만기까지 금리가 유지되니까 장기 계획 세우기 좋아요.
2-3년 뒤에 신혼집을 구입할 계획인 분: 전세로 2-3년 버티면서 목돈을 모았다가 나중에 대출 한도를 따로 받을 수 있어요.
결국 "중기청 전세대출 1.2% 아직도 되나요?"라는 질문을 받으면, 정답은 이거예요:
"그 상품은 없어졌지만, 청년버팀목에 우대금리 0.3%p를 얹을 수 있고, 조건이 좋으면 비슷한 수준의 금리로 나올 수 있어요. 게다가 한도도 2배로 늘었으니까 오히려 더 좋아진 셈이죠."
혹시 여러분 중에 이미 이 대출을 받아보신 분, 또는 현재 진행 중이신 분이 계신가요?
실제 금리가 어느 정도 나왔는지, 신청 과정이 어땠는지 댓글로 경험 공유해주시면 정말 좋겠습니다 ㅎㅎ
'Knowledge & Daily Life' 카테고리의 다른 글
| 내 주식 담보로 돈 빌릴 때 미수·신용융자랑 뭐가 다르고, 금리·반대매매 리스크는? (3) | 2026.09.09 |
|---|---|
| 보험 리모델링 | 오래된 실손·암보험 (4) | 2026.09.08 |
| 청년전용 보증부월세대출 완전 정리 (12) | 2026.09.06 |
| 퇴직소득세 계산법 — IRP vs 일시금 세금 비교 (4) | 2026.09.06 |
| 안심전환대출 2026 — 변동금리 주택담보대출을 고정금리로 갈아타는 법 (2) | 2026.09.05 |


